Cómo enseñar a ahorrar a tus hijos desde pequeños con hábitos que perduren
Formar hábitos de ahorro en la infancia puede marcar la relación de tus hijos con el dinero durante toda su vida. Aquí encontrarás estrategias adaptadas a cada etapa, actividades concretas y las claves emocionales que la mayoría de las guías pasan por alto.
Enseñar a ahorrar a niñas y niños desde pequeños parte de tres pilares: hacer visible el dinero (monedas, billetes, frascos transparentes), vincular el ahorro con metas que les emocionen de verdad y adaptar las lecciones a su etapa de desarrollo. No se necesitan métodos complicados, sino constancia y conversaciones abiertas sobre el valor del dinero.
A lo largo de este artículo encontrarás estrategias diferenciadas por rango de edad (3-6, 7-12 y 13 años en adelante), actividades prácticas pensadas para el contexto mexicano, el papel que juegan las emociones en la relación de las infancias con el dinero y los errores más frecuentes que pueden frenar el aprendizaje financiero en casa.

Por qué enseñar a ahorrar desde pequeños transforma su futuro financiero
Según datos de la CONDUSEF, una parte importante de la población adulta en México no lleva un presupuesto ni registra sus gastos de forma regular. Esta realidad no surge de la nada: los hábitos financieros comienzan a formarse antes de los 7 años, según investigaciones de comportamiento económico que analizan cómo las infancias internalizan el valor del dinero. Lo que se aprende en esos años tiende a perdurar.
Más allá de los números, la educación financiera temprana tiene beneficios cognitivos y emocionales concretos. Las niñas y niños que aprenden a ahorrar desarrollan tolerancia a la frustración, capacidad de planificación y una relación menos ansiosa con el dinero en la adultez. El ahorro no es solo guardar monedas en una alcancía; es una habilidad de vida que entrena la paciencia y la toma de decisiones.
Entender esto cambia el enfoque: en lugar de buscar el método perfecto, lo que importa es crear oportunidades cotidianas para que las infancias practiquen con el dinero real. Las siguientes secciones ofrecen ese camino, paso a paso y por edad.
Estrategias de ahorro adaptadas a la edad de tus hijos
No todas las edades necesitan la misma estrategia. Lo que funciona con una niña de 4 años puede resultar aburrido para un adolescente de 14. A continuación, un recorrido por las actividades y enfoques que mejor se adaptan a cada etapa.
De 3 a 6 años: el ahorro se toca y se ve
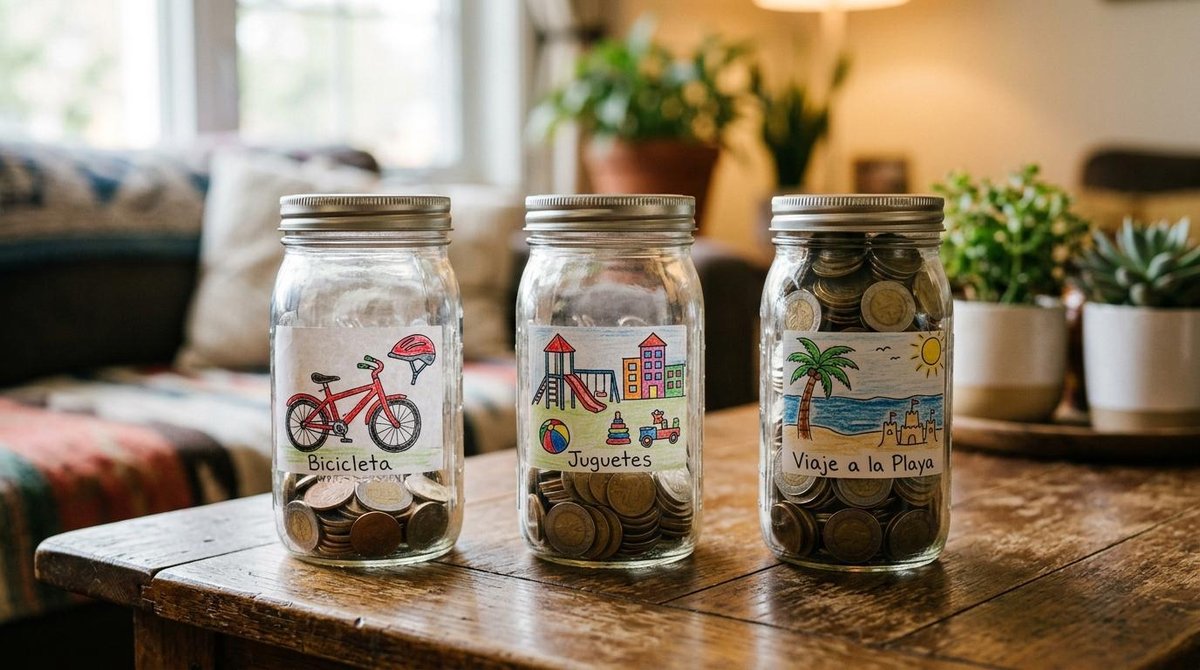
A esta edad, el pensamiento es concreto: lo que no se ve, no existe. Por eso, los frascos transparentes funcionan mucho mejor que una alcancía opaca. Ver crecer las monedas semana a semana le da a la niña o el niño una evidencia visual de su progreso, lo cual refuerza la motivación de forma natural.
El juego de la tiendita es otra actividad que encaja bien con este rango de edad. Con precios sencillos y monedas reales, la infancia practica el intercambio y comienza a entender que el dinero se gasta una sola vez. En México, llevar a las niñas y niños al mercado o a la tienda de la esquina y dejarles pagar una compra pequeña puede ser igual de efectivo que cualquier juego en casa.
Un concepto clave para esta etapa es el de esperar para obtener algo. Si quieren un dulce o un juguete pequeño, proponer que ahorren durante una semana para comprarlo ellos mismos refuerza la idea de que el dinero tiene un propósito y que la espera tiene recompensa.
De 7 a 12 años: metas, decisiones y primeros presupuestos
En esta etapa, las niñas y niños ya pueden razonar sobre el futuro cercano, lo que abre la puerta a conversaciones más ricas sobre el dinero. Una actividad concreta es establecer metas de ahorro con plazo: por ejemplo, ahorrar durante seis semanas para comprar un videojuego o para ir a un parque de diversiones. La meta debe ser elegida por ellos, no impuesta.
Llevar un cuaderno de gastos sencillo —donde anoten cuánto recibieron, en qué lo gastaron y cuánto les queda— les ayuda a visualizar sus decisiones financieras. Este hábito, practicado con regularidad, puede convertirse en la base de un presupuesto personal cuando sean adultos.
La mesada es una herramienta útil en esta etapa si tiene reglas claras: monto fijo, día de entrega definido y acuerdo sobre para qué sirve. Lo relevante no es el monto, sino la consistencia. Darla a veces sí y a veces no elimina la posibilidad de planificar.
De 13 años en adelante: autonomía financiera con acompañamiento
La adolescencia es el momento de introducir conceptos más cercanos al mundo financiero real: presupuesto mensual, diferencia entre ingreso y gasto, y la idea de que ahorrar tiene un propósito concreto. A esta edad, las y los adolescentes pueden comenzar a explorar cuentas de ahorro para menores que ofrecen diversas instituciones financieras en México.
Las herramientas digitales también pueden ser un complemento valioso. Apps como Mercado Pago, por ejemplo, permiten que adolescentes gestionen dinero de forma digital, realicen transferencias y registren movimientos, lo que los acerca a la experiencia financiera real en un entorno supervisado.
El acompañamiento sigue siendo clave: no se trata de dejarlos solos con su dinero, sino de revisar juntos sus decisiones, celebrar los avances y reflexionar sobre los errores sin juicio.
El papel de las emociones al enseñar a ahorrar a niñas y niños
La frustración que siente una niña o un niño cuando no puede comprar algo de inmediato es natural y forma parte del aprendizaje. Validar esa emoción —»entiendo que quieras tenerlo ahora, es normal sentirse así»— en lugar de minimizarla con un «ya pronto» sin contexto, ayuda a que la infancia desarrolle tolerancia a la espera sin asociar el ahorro con algo negativo.
Hablar de dinero en casa sin generar ansiedad es una habilidad que pocas guías abordan. Frases como «no hay dinero» o «eso está muy caro» sin más contexto pueden sembrar una relación de escasez y culpa con las finanzas. Una alternativa más útil es involucrar a las infancias en decisiones pequeñas: elegir entre dos opciones de paseo según el presupuesto disponible, o decidir si se compran dos cosas pequeñas o se ahorra para una más grande.
El factor que más influye en la motivación para ahorrar es que la meta sea elegida por la propia niña o niño. Cuando el objetivo viene de adentro —un juguete que llevan semanas queriendo, una experiencia que les emociona— la motivación es intrínseca y mucho más duradera que cuando la meta la fija una persona adulta. Este detalle, aparentemente pequeño, puede marcar la diferencia entre un hábito que se sostiene y uno que se abandona a las dos semanas.
Actividades prácticas para fomentar el ahorro en casa
Estas actividades pueden adaptarse según la edad y los intereses de cada familia; no hay una fórmula única. Lo importante es que sean constantes y, sobre todo, divertidas.
- El reto del frasco semanal: cada semana se añaden monedas al frasco y al final del mes se cuentan juntos. Ver el total acumulado genera una satisfacción concreta.
- El juego de la tiendita con precios reales: usar productos del hogar con etiquetas de precio y monedas reales para practicar el intercambio y el cambio.
- El tablero de metas visuales: pegar una imagen de lo que se quiere ahorrar y marcar el avance semana a semana con una barra de progreso.
- El presupuesto de paseo: asignar una cantidad fija para una salida y dejar que la niña o el niño decida cómo distribuirla entre comida, actividades y recuerdos.
- Cocinar juntos calculando costos: ir al mercado, revisar precios y sumar el costo total de los ingredientes de una receta. Una forma de conectar el dinero con la vida cotidiana.
- La feria de trueque: organizar un intercambio de juguetes o libros que ya no se usen con amistades o familiares, reforzando la idea de que el valor no siempre implica dinero.
Cada una de estas actividades gana fuerza cuando las personas adultas del hogar participan y dan el ejemplo. Las infancias aprenden tanto de lo que se les dice como de lo que observan en casa.
Errores frecuentes al enseñar a ahorrar y cómo evitarlos
Algunos hábitos bienintencionados pueden, sin querer, frenar el aprendizaje financiero de las niñas y niños.
- Condicionar toda colaboración doméstica a una paga. Las tareas del hogar son parte de la convivencia familiar, no un servicio. Mezclarlas con el dinero puede generar la idea de que solo vale la pena colaborar si hay una recompensa económica de por medio.
- No permitir que cometan errores con su dinero. Gastar todo de golpe en algo que después no les satisface puede ser una de las lecciones más valiosas, siempre que venga acompañada de una conversación reflexiva, no de un regaño.
- Imponer metas de ahorro en lugar de co-crearlas. Una meta que no les emociona no genera compromiso. Proponer opciones y dejar que elijan es mucho más efectivo.
- Evitar hablar de dinero en familia o hacerlo solo cuando hay problemas. El dinero debería ser un tema cotidiano y neutral, no algo que aparece solo en momentos de tensión.
- Ser inconsistente con las reglas de la mesada o el ahorro. Cambiar las reglas con frecuencia elimina la posibilidad de planificar y manda el mensaje de que los acuerdos no se respetan.
La paciencia es parte del proceso, tanto para las infancias como para quienes les acompañan. Los hábitos financieros no se forman en una semana, sino con repetición y coherencia a lo largo del tiempo.
Preguntas frecuentes sobre cómo enseñar a ahorrar a tus hijos
¿A qué edad se puede empezar a enseñar a ahorrar?
Desde los 3 o 4 años se pueden introducir conceptos básicos con monedas y frascos transparentes. A los 5 o 6 años, la mayoría de las niñas y niños ya comprenden la relación entre dinero y compras. Lo más importante es adaptar el lenguaje y las actividades a cada etapa, sin forzar conceptos que aún no corresponden al desarrollo cognitivo de la infancia.
¿Conviene dar mesada a niñas y niños?
La mesada puede ser una herramienta útil si tiene reglas claras y se entrega con regularidad. Les permite practicar la toma de decisiones financieras en un entorno donde los errores no tienen consecuencias graves. El monto depende de la situación de cada familia; lo que importa es la constancia y el acompañamiento en las decisiones de gasto.
¿Cómo enseñar la diferencia entre necesidades y deseos?
Los ejemplos cotidianos funcionan mejor que las explicaciones abstractas: comida frente a juguete, útiles escolares frente a videojuego. Involucrar a las infancias en decisiones de compra del hogar —como elegir qué fruta comprar según el precio— les permite observar el proceso de priorización en tiempo real. Lo importante es evitar juicios de valor sobre los deseos; la clave está en que aprendan a priorizar, no en que sientan culpa por querer algo.
¿Es buena idea abrir una cuenta de ahorro para menores?
En México existen cuentas de ahorro para menores en diversas instituciones financieras reguladas. Puede ser un buen complemento al ahorro físico —frascos, alcancías— porque acerca a las infancias a la experiencia bancaria digital desde temprano. Lo ideal es que la niña o el niño participe en el seguimiento de su cuenta, revisando el saldo y entendiendo cómo crece con el tiempo.
Cuando las infancias llegan a la adolescencia con hábitos de ahorro ya formados, el siguiente paso natural es explorar herramientas digitales para gestionar su dinero. Apps como Mercado Pago ofrecen funciones que pueden ayudar a adolescentes a registrar movimientos, hacer transferencias y familiarizarse con las finanzas digitales de forma supervisada. Explorar esas funciones junto a ellos puede ser una extensión natural de todo lo que ya practicaron con frascos y cuadernos de gastos.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh