
Cómo funciona un crédito digital sin ir a sucursal: del registro a tu cuenta en minutos
Solicitar un crédito desde tu celular ya es una realidad en México, pero entender qué pasa detrás de cada paso puede ayudarte a tomar decisiones más informadas. Aquí te explicamos la tecnología, el proceso y las señales de confianza que vale la pena conocer.
A lo largo de este artículo encontrarás qué tecnología respalda cada etapa del proceso, cuáles son los pasos concretos para solicitar un crédito sin ir a sucursal, qué señales distinguen una oferta confiable de una riesgosa y qué conviene revisar antes de aceptar cualquier condición.
Qué es un crédito digital y por qué no necesitas ir a una sucursal
Un crédito digital es un préstamo que se solicita, evalúa, firma y desembolsa por internet, sin que la persona solicitante tenga que presentarse en ningún punto físico. El producto financiero en sí no es distinto al de un crédito tradicional: hay un monto, un plazo, una tasa de interés y un contrato. La diferencia está en que cada paso del trámite presencial tiene un equivalente tecnológico que lo sustituye.
Donde antes se requería un ejecutivo de cuenta para verificar documentos, hoy lo hace un sistema de reconocimiento óptico. Donde antes había una revisión manual del historial crediticio, hoy una API consulta el Buró de Crédito en tiempo real. En México, tanto bancos como instituciones fintech ofrecen este tipo de crédito en línea, con procesos que varían en detalle pero comparten la misma infraestructura base.
Entender cómo opera esa infraestructura no es un dato técnico menor: es lo que permite evaluar si una oferta de crédito digital es legítima o presenta señales de riesgo.
Cómo se verifica tu identidad en un crédito digital sin ir a sucursal
Uno de los mayores retos de un crédito a distancia es confirmar que quien solicita es quien dice ser. Estas son las tecnologías que lo resuelven.
Biometría facial y pruebas de vida en tiempo real
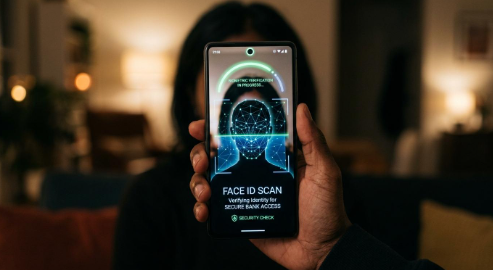
El reconocimiento facial es el primer filtro de identidad en la mayoría de los procesos digitales. La app o el sitio web solicita que la persona tome una selfie o grabe un breve video, y el sistema compara esa imagen con la fotografía de la identificación oficial presentada.
Lo que va más allá de una simple comparación es el liveness check (prueba de vida): el sistema detecta si hay una persona real frente a la cámara o si alguien intenta usar una foto impresa o un video pregrabado. Este mecanismo sustituye la entrevista cara a cara que antes realizaba un ejecutivo en sucursal.
Escaneo automático de documentos con OCR
El reconocimiento óptico de caracteres (OCR, por sus siglas en inglés) permite que la cámara del celular escanee la INE u otro documento oficial y extraiga los datos de forma automática: nombre, CURP, fecha de nacimiento, vigencia. El proceso tarda segundos y reduce los errores que ocurrían con la captura manual de datos.
Además del OCR, los sistemas modernos validan que el documento no haya sido alterado digitalmente, revisando patrones de seguridad y consistencia en la información impresa. Esto agrega una capa de protección tanto para la institución como para quien solicita.
Validación cruzada con bases de datos oficiales
Una vez extraídos los datos, el sistema los coteja con fuentes externas en un proceso conocido como eKYC (Know Your Customer electrónico). Esto incluye verificación con la base de datos del INE, listas de prevención de lavado de dinero y otros registros oficiales.
El objetivo es confirmar que la identidad presentada es válida y que no hay alertas asociadas a esa persona en los registros regulatorios. Todo ocurre de forma automática, sin intervención humana, lo que explica por qué el proceso puede completarse en minutos.
Cómo se evalúa y aprueba un crédito digital en segundos
Después de confirmar tu identidad, el sistema analiza tu perfil financiero para determinar si el crédito procede y en qué condiciones.
Consulta automática al buró de crédito
La app o el sitio web se conecta mediante APIs a las centrales de riesgo crediticio: en México, las principales son Buró de Crédito y Círculo de Crédito. Esta conexión permite consultar el historial crediticio en tiempo real, sin que una persona analista lo revise de forma manual.
El motor de decisión del sistema procesa esa información junto con los datos declarados por quien solicita (ingresos, ocupación, monto requerido) y genera una resolución en segundos. El resultado puede ser una aprobación, un rechazo o una contrapropuesta con condiciones distintas a las solicitadas.
Scoring alternativo con datos no tradicionales
Algunas instituciones fintech van más allá del historial crediticio formal. Sus modelos de aprendizaje automático analizan datos no tradicionales: historial de pagos de servicios, comportamiento dentro de la app, antigüedad de cuentas digitales o patrones de uso del dispositivo.
Este enfoque amplía el acceso al crédito para personas que no tienen un historial formal en el buró, como quienes se incorporan por primera vez al sistema financiero. Las condiciones pueden variar según el perfil evaluado, pero la posibilidad de acceder a financiamiento sin historial previo es uno de los elementos que diferencia al crédito digital de los productos bancarios tradicionales.
Firma del contrato y depósito del crédito digital sin salir de casa
Una vez aprobado el crédito, el proceso entra en su etapa final: la firma del contrato y el desembolso del dinero.
La firma electrónica en los créditos digitales suele realizarse mediante un código OTP (One-Time Password), un número de verificación de un solo uso que se envía por SMS o correo electrónico. Al ingresar ese código, la persona confirma su aceptación del contrato y ese acto tiene validez legal en México, respaldado por la Ley de Firma Electrónica Avanzada y el Código de Comercio. No se requiere firma física ni presencia ante notario.
Antes de ingresar el código, conviene revisar el contrato con atención: verificar que el monto, el plazo, la tasa de interés, las comisiones y las condiciones en caso de atraso coincidan con lo que se mostró durante la solicitud. Una vez confirmada la firma, el acuerdo es vinculante.
El desembolso del dinero suele realizarse por SPEI o transferencia bancaria a la cuenta indicada durante el proceso. El tiempo puede variar: algunas instituciones depositan en minutos, otras en un plazo de 24 a 48 horas. Las transferencias por SPEI tienden a ser las más ágiles, aunque el horario de operación del banco receptor también influye. Verificar que la cuenta de destino sea la correcta antes de confirmar evita demoras innecesarias.
Señales para distinguir un crédito digital confiable de uno riesgoso
La accesibilidad del crédito digital también ha abierto espacio a ofertas poco transparentes. Conocer las señales de confianza ayuda a tomar decisiones con más criterio.
Estos son los elementos que conviene revisar antes de avanzar con cualquier solicitud:
- Registro ante Condusef o CNBV: la institución debe estar inscrita en alguno de estos organismos reguladores.
- Contrato visible antes de firmar: si no puedes leer los términos completos antes de aceptar, es una señal de alerta.
- CAT y tasa de interés desde el inicio: el Costo Anual Total debe mostrarse antes de que ingreses datos personales.
- Canales de atención verificables: teléfono, correo o chat con respuesta real, no solo un formulario sin respuesta.
- Política de privacidad clara: debe explicar cómo se usan tus datos y con quién se comparten.
- Sin solicitud de depósitos previos: ninguna institución legítima pide dinero por adelantado para liberar un crédito.
- Razón social identificable: la empresa debe tener nombre legal visible y ser localizable en registros públicos.
Consultar el SIPRES de Condusef (Sistema de Registro de Prestadores de Servicios Financieros) es un paso concreto para verificar si una institución está registrada antes de compartir cualquier dato. Como referencia del tipo de transparencia que conviene buscar, apps como Mercado Pago operan bajo regulación y muestran las condiciones del crédito desde el inicio de la solicitud, lo que puede servir como punto de comparación al evaluar otras opciones.
Preguntas frecuentes sobre el crédito digital sin ir a sucursal
¿Qué documentos necesito para solicitar un crédito digital?
Por lo general se requiere INE o identificación oficial vigente, comprobante de domicilio reciente, comprobante de ingresos (según la institución) y una cuenta bancaria para recibir el depósito. Algunos otorgantes solicitan documentación adicional según el monto o el perfil evaluado.
¿Un crédito digital afecta mi historial en Buró de Crédito?
Sí. La consulta al buró queda registrada y el crédito también se reporta una vez contratado. Pagar a tiempo fortalece el historial crediticio, mientras que los atrasos lo afectan de forma negativa y pueden dificultar el acceso a futuros financiamientos.
¿Puedo solicitar un crédito digital si no tengo historial crediticio?
Algunas fintech usan modelos de scoring alternativo con datos no tradicionales, lo que podría permitir el acceso a personas sin historial formal en el buró. Las condiciones varían según la institución y el perfil evaluado, por lo que conviene comparar opciones antes de decidir.
¿Cuánto tarda en depositarse el dinero de un crédito digital?
Depende de la institución: puede ser desde minutos hasta 24 o 48 horas. Las transferencias por SPEI suelen ser las más ágiles, aunque el horario bancario y la cuenta receptora también influyen en el tiempo final.
¿Cómo sé si una oferta de crédito digital es legítima?
Verifica que la institución esté registrada en Condusef o CNBV, que el contrato y el CAT estén visibles antes de firmar, que no soliciten ningún depósito previo y que la razón social sea identificable. Ante cualquier duda, el SIPRES de Condusef es el punto de consulta oficial.
Si ya entiendes cómo funciona el proceso y quieres explorar opciones concretas, la app de Mercado Pago te permite consultar las condiciones de crédito disponibles para tu perfil directamente desde el celular, con información visible antes de aceptar. Puede ser un punto de partida útil para comparar alternativas y tomar una decisión con más contexto.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Mercado Lending, S.A. de C.V. ofrece productos de crédito, los cuales están sujetos a aprobación y aplican restricciones. Para mayor información de los requisitos de contratación, consulta las Preguntas Frecuentes de la Tarjeta de Crédito, y el CAT.


