Método Kakebo: qué es y cómo aplicarlo para ordenar tus finanzas personales
El Kakebo es un sistema japonés de más de un siglo que te ayuda a tomar el control de tu dinero con papel y pluma. Conoce sus categorías, pasos de aplicación y estrategias para convertirlo en un hábito que transforme tu relación con las finanzas.
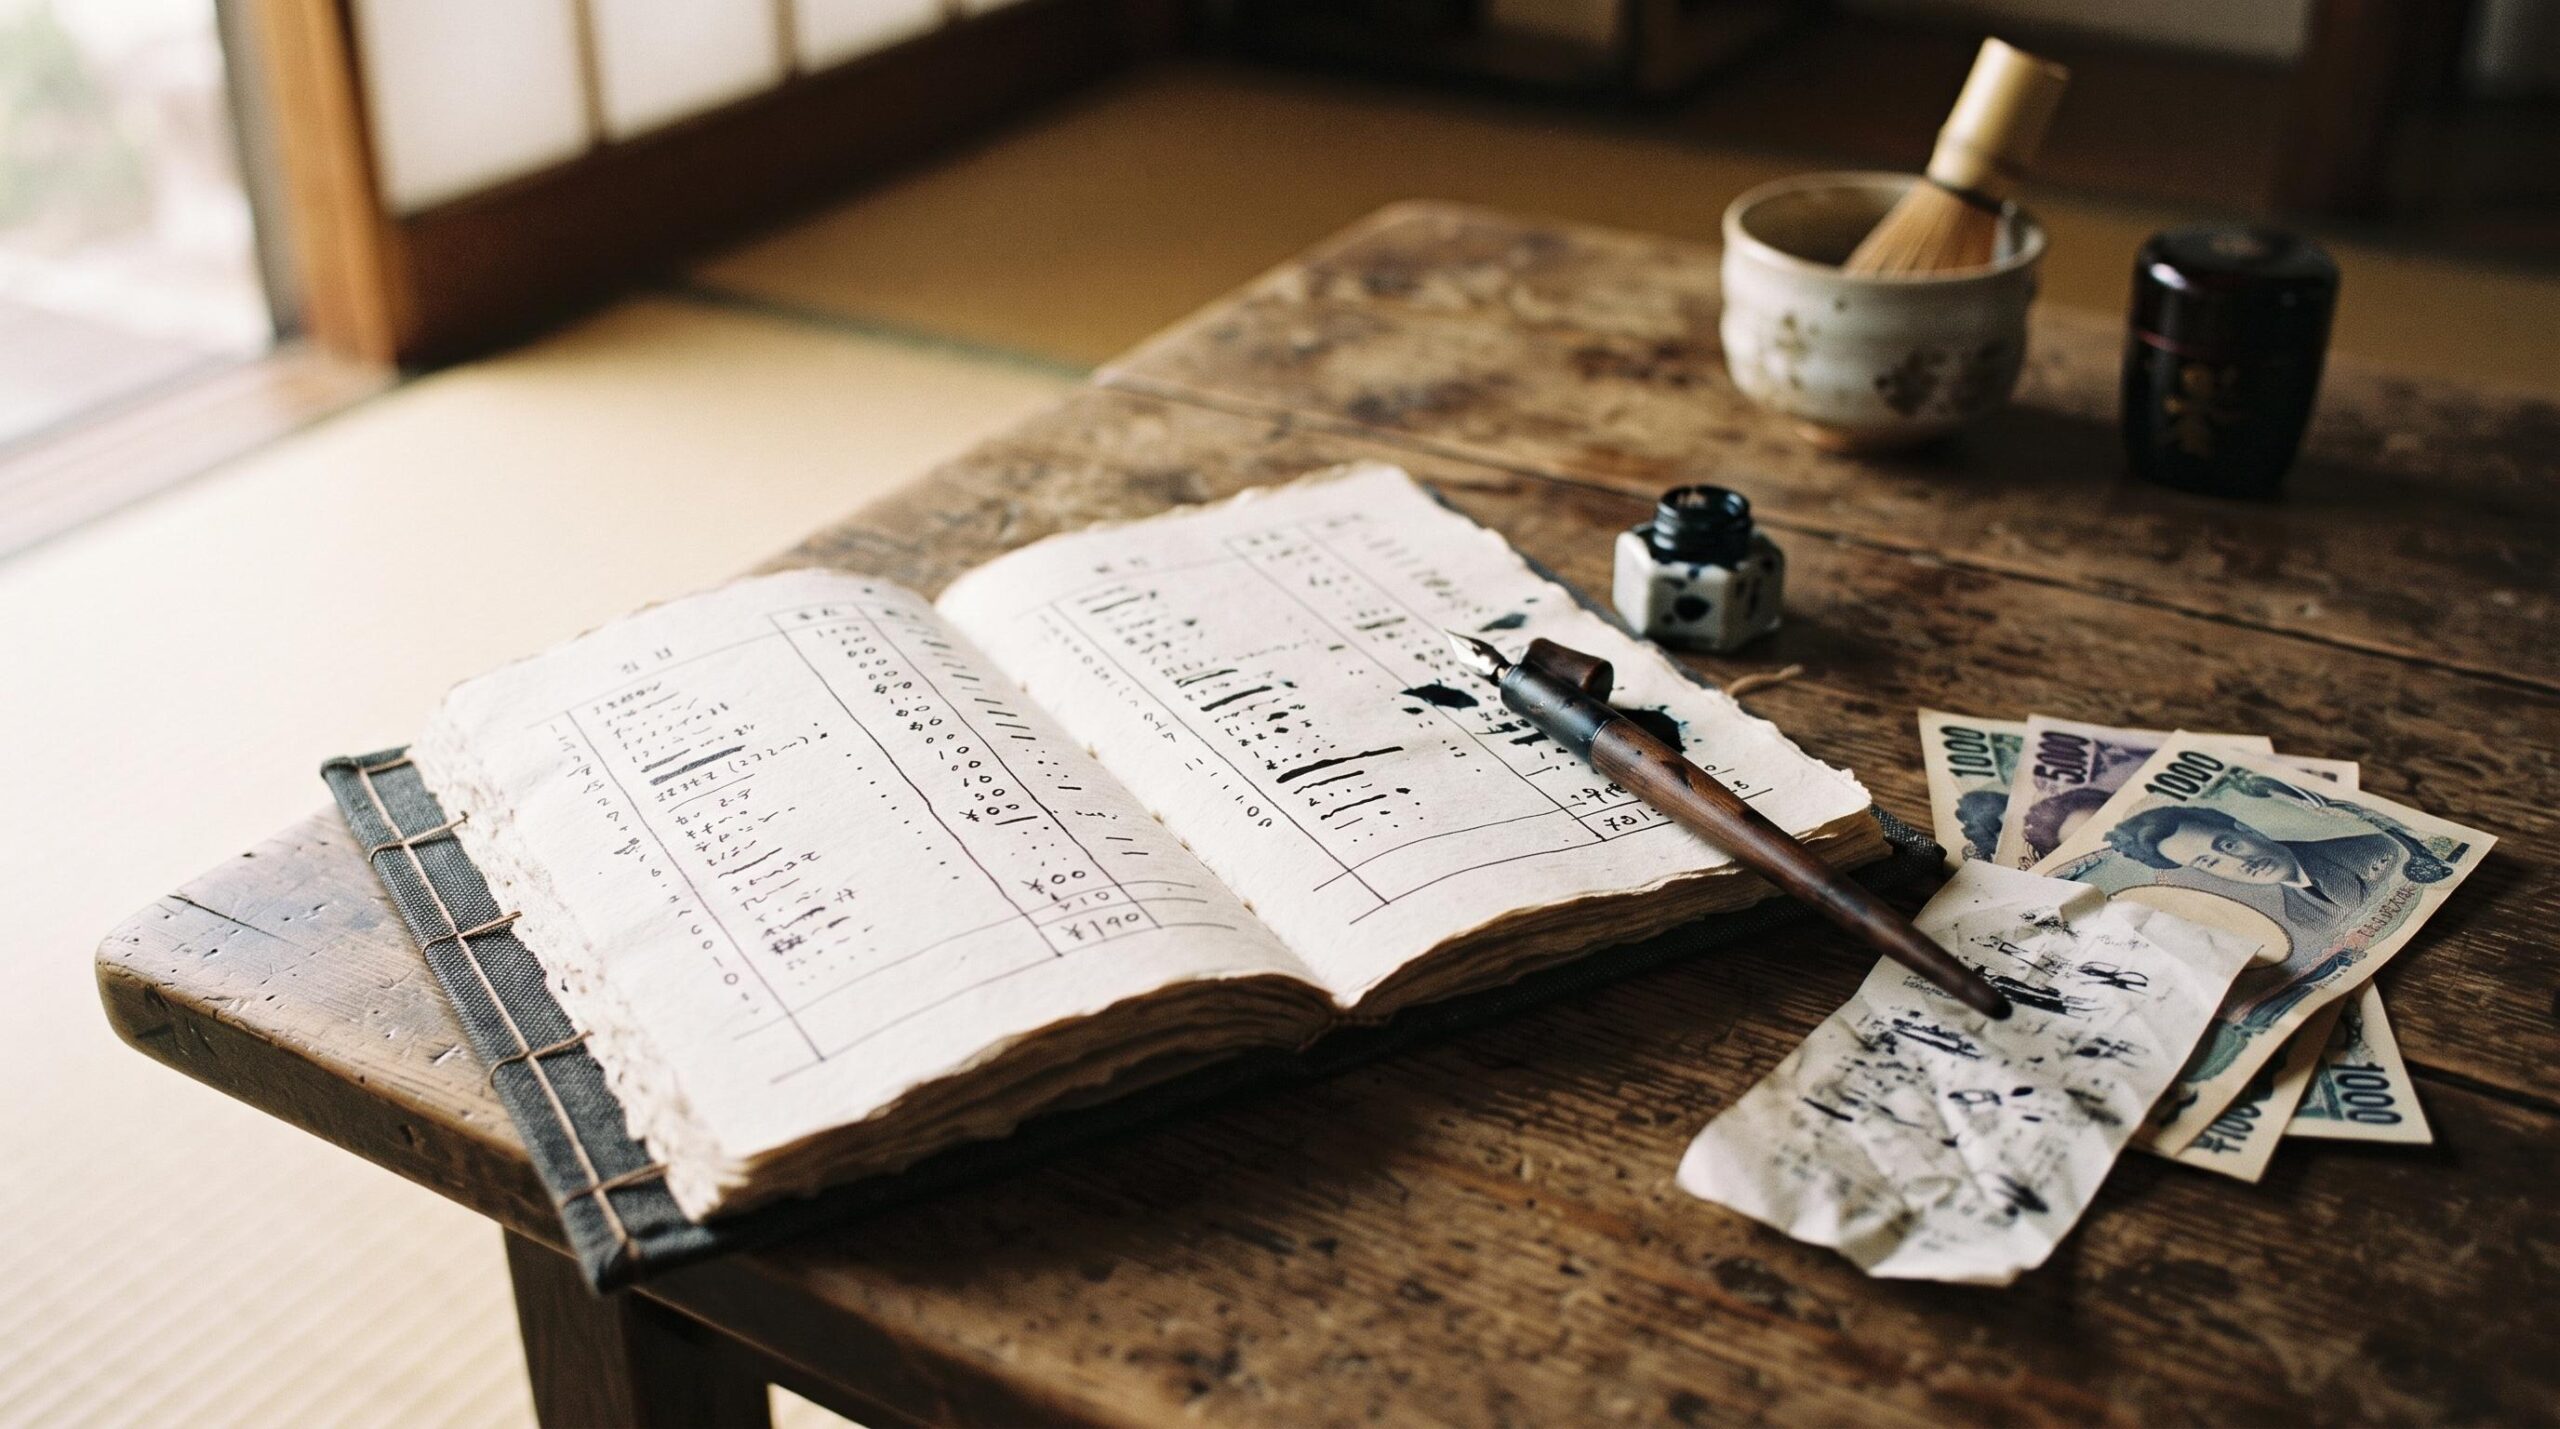
El método Kakebo es un sistema japonés de registro manual de ingresos y gastos creado en 1904 por Motoko Hani, primera mujer periodista en Japón. Su propósito va más allá de la contabilidad doméstica: busca generar conciencia sobre los hábitos de consumo a través de la escritura diaria y la reflexión al cierre de cada mes. Para aplicarlo, se anotan los ingresos al inicio del mes, se registra cada gasto en una de cuatro categorías durante los días siguientes y se revisan los resultados cada semana y al final del ciclo mensual.
A lo largo de este artículo encontrarás el origen del método y las razones de su vigencia, las cuatro categorías de gasto que lo estructuran, los pasos para implementarlo desde cero, las preguntas de reflexión que lo distinguen de un simple registro contable, los errores más comunes al adoptarlo y una guía para adaptarlo a quienes manejan ingresos variables o informales, algo muy frecuente en el contexto mexicano.
Origen del método Kakebo y por qué sigue vigente
Motoko Hani publicó el Kakebo en 1904 como una herramienta para que las mujeres pudieran gestionar la economía doméstica con autonomía. En una época en que el acceso femenino a los recursos financieros era limitado, el cuaderno de cuentas se convirtió en un acto de independencia tan cotidiano como preparar la comida.
Lo que hace que un método de más de cien años siga siendo relevante es su premisa central: escribir a mano obliga a hacer una pausa antes de gastar. En un entorno donde las compras digitales ocurren en segundos y las suscripciones se acumulan sin que nadie las note, esa pausa tiene un valor enorme para el ahorro japonés y para cualquier persona que quiera recuperar el control de su dinero.
Su popularidad fuera de Japón creció con fuerza en la última década, cuando se publicaron ediciones en español, inglés, francés y otros idiomas. Hoy, el Kakebo se practica tanto en cuadernos artesanales como en hojas de cálculo adaptadas, pero su lógica de reflexión periódica permanece intacta.
Las cuatro categorías de gasto en el método Kakebo
El Kakebo clasifica cada peso gastado en cuatro categorías. Esta estructura permite identificar patrones de consumo que, vistas en conjunto al final del mes, revelan dónde se va el dinero sin que nos demos cuenta.
- Supervivencia: alimentación, transporte, vivienda, salud y cualquier gasto esencial para el día a día.
- Opcionales: salidas a comer, compras no esenciales, suscripciones de entretenimiento y todo aquello que podría posponerse sin consecuencias inmediatas.
- Cultura: libros, cine, museos, cursos y actividades orientadas al aprendizaje o al enriquecimiento personal.
- Imprevistos: reparaciones del hogar o del auto, regalos, emergencias médicas y cualquier gasto que no estaba en el plan original.
Estas categorías son flexibles. Quien trabaja desde casa puede mover el internet a «supervivencia»; quien estudia puede ampliar «cultura» para incluir materiales académicos. Lo que sí importa es mantener la misma estructura mes a mes para poder comparar resultados y detectar tendencias reales en el control de gastos.
Cómo aplicar el método Kakebo paso a paso
El Kakebo se estructura en ciclos mensuales con revisiones semanales. Seguir el orden de los pasos es lo que permite que el método funcione como un sistema y no como un simple diario de gastos.
- Registra tus ingresos al inicio del mes. Anota todo lo que esperas recibir: nómina, pagos por servicios freelance, rentas u otros ingresos. Si alguno es incierto, inclúyelo solo cuando llegue.
- Anota tus gastos fijos. Renta, servicios, transporte recurrente y cualquier pago comprometido que no cambia de mes a mes.
- Define tu meta de ahorro. Resta los gastos fijos de tus ingresos y decide cuánto quieres guardar antes de calcular el dinero disponible para gastos variables. La meta de ahorro se aparta primero, no al final.
- Registra cada gasto del día en su categoría. Cada compra, por pequeña que sea, va al cuaderno. Los gastos hormiga —el café, el estacionamiento, la propina— son los que con mayor frecuencia desequilibran el presupuesto.
- Haz una revisión semanal. Al cierre de cada semana, suma los gastos por categoría y compara con lo planeado. Si alguna categoría se disparó, todavía hay tiempo para ajustar el resto del mes.
- Cierra el mes con el balance final y las preguntas de reflexión. Este último paso es el que distingue al Kakebo de cualquier hoja de cálculo, y merece su propia sección.
La constancia diaria es lo que hace funcionar al método. No la perfección: si un día olvidas anotar algo, retomas al día siguiente sin dramatismo.

Las preguntas de reflexión que hacen único al Kakebo
El Kakebo no es solo un registro de gastos: es un ejercicio de autoconocimiento financiero. La diferencia entre anotar números y cambiar hábitos está en el momento de cierre mensual, cuando el método propone cuatro preguntas concretas que obligan a confrontar la brecha entre lo planeado y lo real.
Las preguntas originales del Kakebo son: ¿Cuánto dinero tengo disponible? ¿Cuánto me gustaría ahorrar? ¿Cuánto estoy gastando en realidad? ¿Qué puedo mejorar el próximo mes? Parecen simples, pero responderlas con honestidad después de ver un mes completo de registros produce una claridad que ninguna app automatizada puede generar por sí sola.
Lo que hace poderosa esta práctica es la escritura. Pensar las respuestas en la mente es distinto a escribirlas en papel: el acto físico de redactar «gasté el doble de lo que planeé en salidas» genera un compromiso diferente al de ver un número en pantalla. Ese momento de honestidad es lo que convierte al Kakebo en un método de cambio de hábitos de consumo sostenible, no solo en una herramienta de seguimiento.
Errores comunes al usar el Kakebo y cómo adaptarlo a ingresos variables
Adoptar un nuevo hábito financiero tiene sus retos. Conocer los obstáculos más comunes y las formas de ajustar el método a tu realidad puede marcar la diferencia entre abandonarlo a la segunda semana o convertirlo en parte de tu rutina.
Errores frecuentes que pueden hacer que abandones el método
La mayoría de quienes dejan el Kakebo no lo hacen porque el método sea complicado, sino porque caen en alguno de estos patrones:
- No registrar los gastos pequeños. Los gastos hormiga —antojitos, apps de un solo uso, propinas— son los que más distorsionan el presupuesto y los primeros que se omiten por parecer irrelevantes.
- Buscar la perfección desde el primer mes. Olvidar un gasto no arruina el sistema. Quien abandona al primer error pierde más que quien sigue con registros imperfectos.
- Definir metas de ahorro vagas. «Ahorrar algo» no funciona. Una cifra concreta —por ejemplo, 500 pesos a la semana— da un punto de referencia real para las decisiones diarias.
- Usar categorías demasiado amplias. Si todo cabe en «otros», el registro no revela nada útil al momento de la revisión mensual.
- Saltarse la revisión semanal. Sin ese chequeo intermedio, el balance mensual llega como sorpresa y no como confirmación de lo que ya se venía observando.
El hilo común de estos errores es la expectativa de que el método debe ser perfecto para funcionar. No es así.
Cómo adaptar el Kakebo si tus ingresos no son fijos
Para quienes trabajan por comisiones, tienen clientes freelance o combinan distintas fuentes de ingreso, el Kakebo requiere un ajuste en el punto de partida. El ingreso mensual no es una cifra conocida de antemano, y eso puede hacer que el primer paso del método se sienta imposible.
Una forma de resolverlo es tomar el ingreso más bajo de los últimos tres meses como base de cálculo. Con esa cifra se planea el mes: gastos fijos, meta de ahorro y disponible para variables. Si al final del mes llegaron más ingresos de lo esperado, ese excedente se destina en un porcentaje fijo al ahorro antes de reclasificar el resto.
Registrar los ingresos extras conforme llegan —y no al final del mes— ayuda a tomar decisiones en tiempo real. El Kakebo no exige certeza sobre el futuro; exige honestidad sobre el presente. Para quienes viven de ingresos irregulares, esa honestidad cotidiana es todavía más valiosa que para quienes reciben una nómina fija.
Preguntas frecuentes sobre el método Kakebo
¿Se necesita un cuaderno especial para usar el método Kakebo?
No es necesario. Cualquier cuaderno, una hoja de cálculo o una app de registro de gastos puede funcionar, siempre que se mantengan las cuatro categorías y se haga la reflexión mensual. Las ediciones especiales de Kakebo incluyen plantillas y guías que pueden facilitar el inicio, pero no son un requisito para aplicar el método.
¿Cuánto tiempo al día requiere llevar un Kakebo?
Entre 3 y 5 minutos al día son suficientes para anotar los gastos del día. La revisión semanal puede tomar entre 10 y 15 minutos, y el balance mensual alrededor de 20 a 30 minutos. El compromiso de tiempo es menor comparado con el impacto que tiene en la organización financiera personal.
¿El método Kakebo funciona si comparto gastos con otra persona?
Sí. Se puede llevar un registro individual o uno compartido para los gastos del hogar. Una opción práctica en hogares con finanzas mezcladas es combinar un Kakebo conjunto para los gastos compartidos y uno individual para los gastos personales de cada integrante.
¿Qué diferencia hay entre el Kakebo y una app de finanzas personales?
La diferencia principal está en la escritura manual y la reflexión consciente. Las apps automatizan el registro, lo cual es útil, pero el acto de escribir cada gasto a mano genera mayor conciencia sobre las decisiones de compra. Muchas personas combinan ambos métodos: usan la app para no perder movimientos y el cuaderno para la reflexión mensual.
Si ya llevas tu Kakebo y quieres complementar el registro manual con un respaldo digital, apps como Mercado Pago te permiten consultar el historial de movimientos de tus compras y transferencias. Revisar ese historial al final del día puede agilizar el momento de anotar en tu cuaderno, sobre todo cuando los gastos del día fueron varios. No reemplaza la reflexión escrita, pero sí puede ser un punto de apoyo para quienes empiezan a construir el hábito.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh