Cómo invertir en tu retiro siendo emprendedor en México
Quienes trabajan de forma independiente no cuentan con un patrón que aporte a su Afore ni con una pensión garantizada al final de su vida laboral. Eso no significa que el retiro sea inalcanzable: sí es posible construirlo, y en México existen herramientas concretas para hacerlo, desde aportaciones voluntarias a la Afore hasta Planes Personales de Retiro, CETES y ETFs. El mayor obstáculo no suele ser la falta de dinero, sino la irregularidad de los ingresos y la ausencia de un plan estructurado.
A lo largo de este artículo encontrarás cómo separar tus finanzas personales de las del negocio, qué instrumentos de inversión están disponibles para el ahorro para el retiro como trabajador independiente, cuánto destinar cada mes aunque tus ingresos varíen, y qué beneficios fiscales puedes aprovechar. También abordaremos qué hacer cuando el negocio atraviesa una etapa difícil para no abandonar el plan.
El primer paso: separa tus finanzas personales de las del negocio
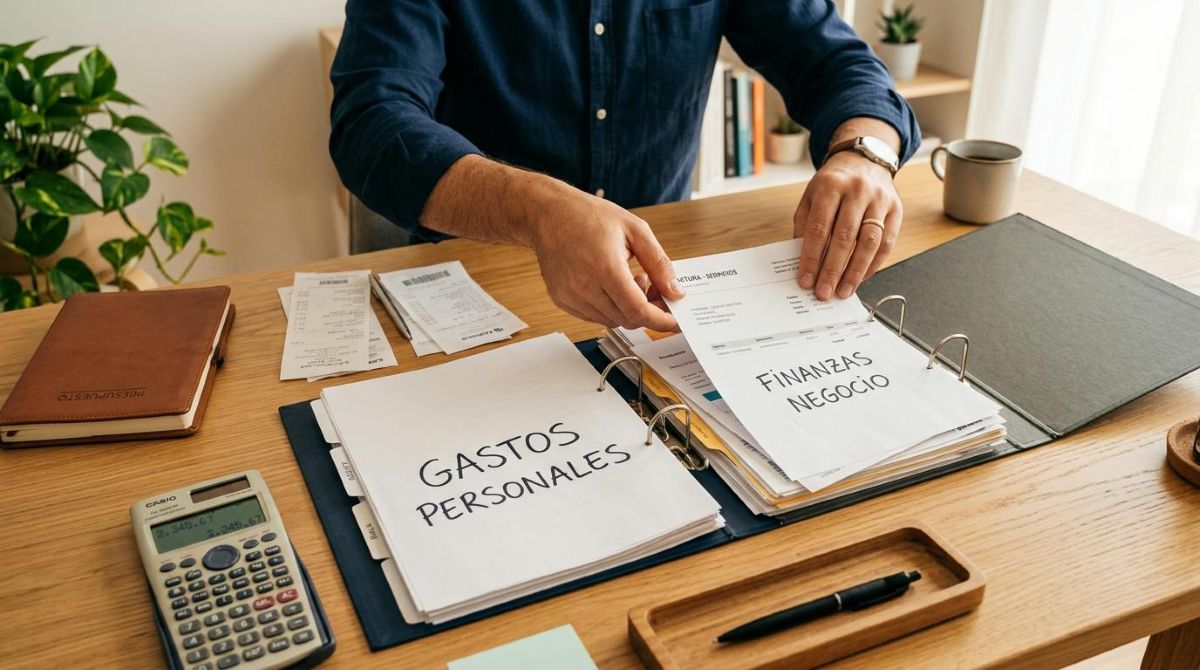
Mezclar los ingresos del negocio con los gastos personales es el error más frecuente entre quienes emprenden. Cuando todo va al mismo flujo, resulta imposible saber cuánto queda disponible para el ahorro ni cuánto se consume en operación. Sin esa claridad, el retiro siempre queda para después.
La estrategia base consiste en asignarse un sueldo fijo mensual con cargo al negocio, igual que lo haría cualquier empleado. Si los ingresos del negocio varían, una forma de calcularlo es tomar el promedio de los últimos seis meses y definir un monto que sea sostenible incluso en los meses más bajos. Ese sueldo es el que financia los gastos personales, incluido el ahorro para el retiro con ingresos variables.
Este paso también tiene implicaciones fiscales relevantes. Las personas físicas con actividad empresarial o que tributan bajo el régimen de honorarios pueden deducir ciertos gastos y aportaciones al retiro, pero solo si llevan un registro claro de sus finanzas personales separado del negocio. Consultar con una persona especialista en contabilidad puede marcar una diferencia real en cuánto se paga de ISR cada año.
Opciones para invertir en tu retiro siendo trabajador independiente en México
En México existen varias herramientas diseñadas para que quienes trabajan de forma independiente puedan construir su retiro. Cada una tiene características distintas en cuanto a liquidez, riesgo y beneficios fiscales, por lo que conocerlas ayuda a elegir la que mejor se adapte a cada situación.
Afore con aportaciones voluntarias
Cualquier persona puede abrir una Afore o localizar la que ya tiene, aunque no tenga patrón. Las aportaciones voluntarias a la Afore permiten depositar el monto que se desee, con la frecuencia que se prefiera, sin un mínimo fijo. Esto las hace accesibles para quienes tienen ingresos irregulares.
Además de la flexibilidad, estas aportaciones son deducibles de ISR bajo los límites que establece el SAT. A largo plazo, el interés compuesto sobre esos depósitos puede generar un crecimiento significativo del saldo, sobre todo si se empieza con anticipación.
Plan Personal de Retiro (PPR)
El Plan Personal de Retiro es un producto ofrecido por aseguradoras y casas de bolsa privadas. Su principal ventaja es la deducibilidad fiscal: las aportaciones pueden deducirse hasta el 10% de los ingresos acumulables del año o hasta 5 UMAs anuales, el monto que resulte menor, según lo establece la Ley del ISR.
Existen planes con distintos niveles de flexibilidad. Algunos permiten modificar las aportaciones mes a mes; otros tienen compromisos más rígidos y aplican penalizaciones si se retira el dinero antes del plazo pactado. Antes de contratar uno, conviene revisar las condiciones de liquidez con detenimiento.
CETES y fondos de inversión
CETES Directo es una herramienta del gobierno mexicano que permite invertir en deuda gubernamental desde montos muy bajos, con riesgo mínimo. Su liquidez es alta: en la mayoría de los casos, el dinero puede recuperarse en plazos cortos. Esto lo convierte en una buena base para quienes están construyendo su portafolio de retiro y quieren un instrumento estable.
Los fondos de inversión, por su parte, ofrecen acceso a una cartera diversificada de activos con una sola aportación. Muchos están disponibles a través de casas de bolsa o apps de inversión, con montos de entrada accesibles.
ETFs y diversificación de cartera
Los ETFs (fondos cotizados en bolsa) replican el comportamiento de un índice o sector del mercado y se compran como si fueran acciones. Su costo de gestión es bajo y permiten diversificar la inversión con montos variables, lo que los hace útiles para quienes no pueden comprometer una cantidad fija cada mes.
Combinar estos instrumentos, en lugar de depender de uno solo, es lo que permite construir un portafolio de retiro sólido. La Afore aporta estabilidad y beneficio fiscal; los CETES, liquidez y seguridad; los ETFs y fondos, potencial de crecimiento a largo plazo.
¿Cuánto destinar al retiro cuando tus ingresos no son fijos?
Referentes como los citados por especialistas en medios como El Economista sugieren destinar entre el 10% y el 20% del ingreso mensual al ahorro para el retiro. Para quienes emprenden, ese porcentaje puede funcionar como punto de partida, pero la clave está en adaptarlo al comportamiento real de los ingresos.
Una estrategia que funciona bien con el porcentaje de ahorro para retiro con ingresos variables es la escalonada: en los meses donde el negocio genera más, aumentar el porcentaje destinado al retiro; en los meses más ajustados, mantener un monto mínimo que no interrumpa el hábito. Lo que no conviene es suspender las aportaciones por completo, porque la constancia importa más que el monto.
Para ilustrarlo: una persona que aporta 1,000 pesos al mes durante 30 años, con un rendimiento hipotético constante, acumularía bastante más que alguien que aporta 5,000 pesos al mes durante 5 años, gracias al efecto del interés compuesto sobre el tiempo. El tiempo en el mercado supera al monto aportado de forma tardía.
Beneficios fiscales que puedes aprovechar como emprendedor para tu retiro
Uno de los ángulos menos explorados al planificar el retiro es el fiscal. Las personas físicas con actividad empresarial, honorarios o bajo el RESICO pueden deducir de su base gravable las aportaciones realizadas a la Afore voluntaria y a un PPR, dentro de los límites que establece el SAT.
En la práctica, esto significa que parte del dinero que de otro modo iría al fisco puede redirigirse al ahorro para el retiro. El efecto es que el SAT cofinancia indirectamente una porción del plan de retiro, lo cual es una ventaja real que muchas personas emprendedoras no aprovechan por desconocimiento.
Los límites de deducción varían según el régimen fiscal y la situación particular de cada persona. Por eso, la deducción fiscal del retiro para emprendedores se optimiza mejor con el acompañamiento de una persona especialista en contabilidad, sobre todo al momento de presentar la declaración anual. No se trata de un trámite complejo, pero sí de uno que requiere planificación previa.
Cómo mantener tu plan de retiro cuando el negocio atraviesa una etapa difícil
Los momentos de baja en el negocio son parte del ciclo de cualquier emprendimiento. El error más común en esas etapas es usar el ahorro para el retiro como fondo de emergencia. Para evitarlo, lo más recomendable es construir ambos fondos por separado: uno de corto plazo para imprevistos del negocio o personales, y otro de largo plazo destinado exclusivamente al retiro.
Cuando los ingresos caen, la segunda opción antes de suspender las aportaciones es reducirlas. Aportar el 5% en lugar del 15% durante un trimestre difícil mantiene el hábito activo y evita perder el impulso acumulado. Aquí también importa revisar la liquidez de los instrumentos elegidos: los CETES tienen mayor disponibilidad que un PPR, que puede aplicar penalizaciones por retiro anticipado y hacer perder el beneficio fiscal acumulado.
El plan de retiro no tiene que ser rígido para ser efectivo. Puede ajustarse, pausarse en el monto y retomarse sin que eso implique abandonarlo. Lo importante es que exista un plan y que las decisiones de corto plazo no comprometan el objetivo de largo plazo.
Preguntas frecuentes sobre cómo invertir en el retiro siendo emprendedor
¿Puedo tener Afore si soy trabajador independiente o freelance?
Sí. Cualquier persona puede abrir una Afore o localizar la que ya tiene, aunque no tenga patrón. Las aportaciones voluntarias se pueden hacer de forma libre, sin un monto mínimo fijo, ya sea de forma directa en la Afore o a través de PENSIONISSSTE si aplica según el caso.
¿Qué diferencia hay entre una Afore y un Plan Personal de Retiro?
La Afore es administrada por el gobierno y regulada por la CONSAR; el PPR es ofrecido por aseguradoras o casas de bolsa privadas. Ambos tienen beneficios fiscales, pero el PPR suele ofrecer mayor variedad de instrumentos de inversión. La Afore tiene mayor liquidez en sus aportaciones voluntarias; el PPR puede aplicar penalizaciones por retiro anticipado según el contrato.
¿Desde cuándo debería empezar a invertir para mi retiro?
Cuanto antes se empiece, mayor es el efecto del interés compuesto. No existe una edad mínima ni máxima para comenzar. Aportar montos pequeños de forma constante desde temprano podría generar más impacto a largo plazo que comenzar tarde con montos grandes.
¿Qué pasa si un mes no puedo hacer aportaciones?
La Afore voluntaria y los CETES no obligan a aportaciones fijas mensuales. Los PPR pueden tener condiciones distintas según el contrato firmado. Lo importante es retomar el hábito al mes siguiente sin suspender el plan de forma definitiva.
¿Puedo invertir en bienes raíces como parte de mi plan de retiro?
Sí, los bienes raíces pueden integrarse a un portafolio diversificado para el retiro. También existen las FIBRAs (Fideicomisos de Inversión en Bienes Raíces), disponibles en la Bolsa Mexicana de Valores, como una alternativa con menor monto de entrada que comprar una propiedad. Requieren mayor capital inicial que otros instrumentos y tienen menor liquidez.
Dar el primer paso hacia el retiro no requiere tener todo resuelto desde el inicio. Mientras defines tu estrategia de largo plazo, hay opciones para que el dinero disponible no esté quieto. Apps como la de Mercado Pago, por ejemplo, permiten hacer crecer el dinero en cuenta de forma accesible, lo que puede funcionar como punto de partida mientras estructuras un plan de retiro más formal con instrumentos como los que se describen en este artículo. Lo que sí conviene es empezar hoy, con lo que se tiene, y ajustar sobre la marcha.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh