Mejores estrategias para usar alcancías (cofrinhos) según tus metas de ahorro
Las alcancías o cofrinhos pueden ser mucho más que un objeto decorativo si las usas con una estrategia clara. Aquí encontrarás tácticas adaptadas a cada tipo de meta para que tu ahorro tenga dirección y constancia.
La estrategia más adecuada para usar una alcancía —o cofrinho, como se le llama en portugués— depende del tipo de meta que tengas. Para objetivos a corto plazo, las alcancías pequeñas con depósitos diarios y retos de gamificación dan muy buenos resultados. Para metas a mediano y largo plazo, conviene una alcancía de mayor capacidad, con algún mecanismo que dificulte el acceso prematuro y un sistema de seguimiento externo. El concepto de cofrinho viene del portugués y es equivalente a «alcancía» o «hucha»; hoy se usa en comunidades de finanzas personales para referirse tanto a versiones físicas como digitales de este instrumento de ahorro.
A lo largo de este artículo encontrarás cómo elegir la alcancía adecuada según tu objetivo, estrategias concretas para metas de distinto plazo, técnicas de motivación basadas en gamificación y personalización, y cómo dar el paso de la alcancía física a herramientas digitales para potenciar el hábito. A diferencia de los artículos genéricos sobre ahorro, este contenido se centra en el uso táctico de la alcancía como herramienta, no solo como símbolo.
Cómo elegir la alcancía o cofrinho ideal según tu meta
No todas las alcancías cumplen la misma función. Elegir la correcta puede marcar la diferencia entre un ahorro constante y uno que se abandona a las pocas semanas.
Tipos de alcancías disponibles: de la clásica a la digital
El mercado ofrece más variedad de la que parece. Conocer las opciones te ayuda a tomar una decisión alineada con tu forma de ahorrar:
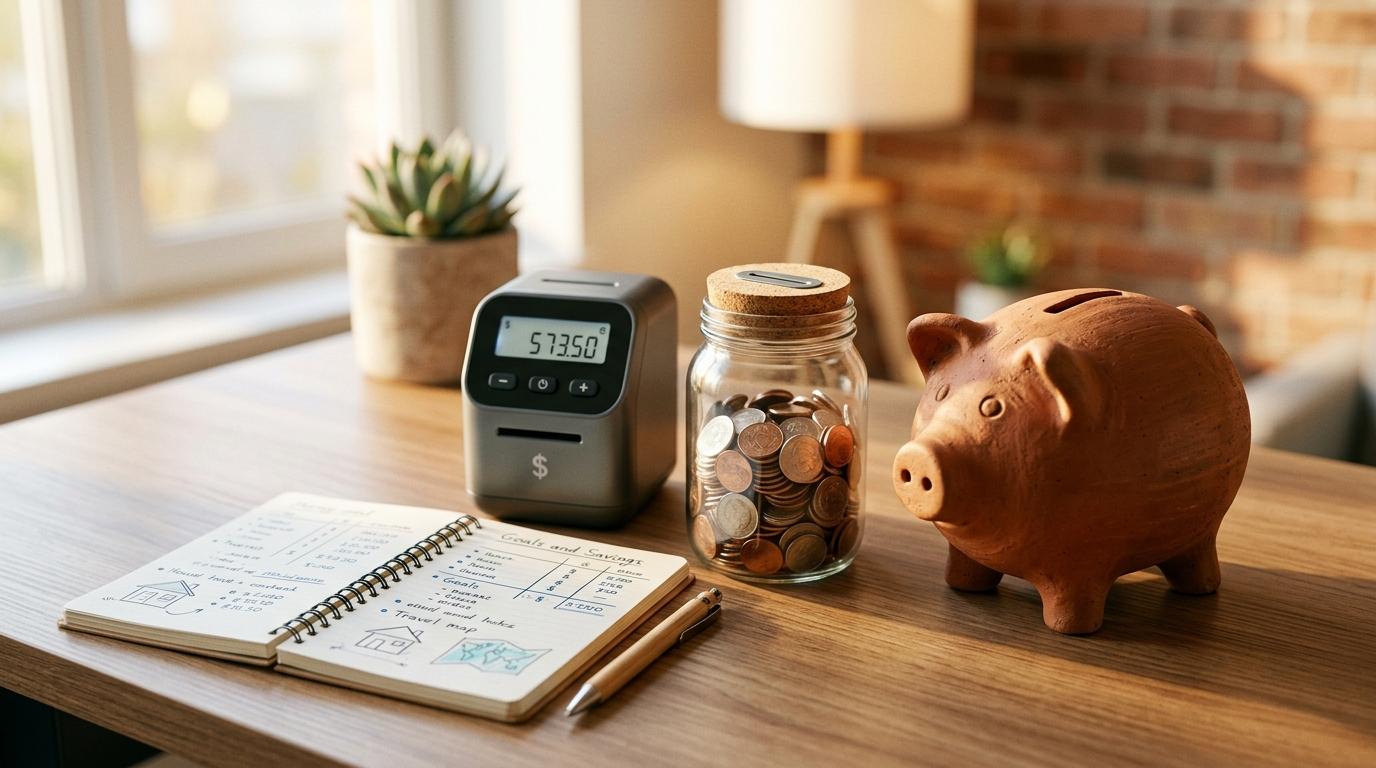
- Alcancía tradicional que se rompe: clásica de cerámica o barro. Su acceso único refuerza el compromiso con la meta, aunque no permite consultar el saldo acumulado.
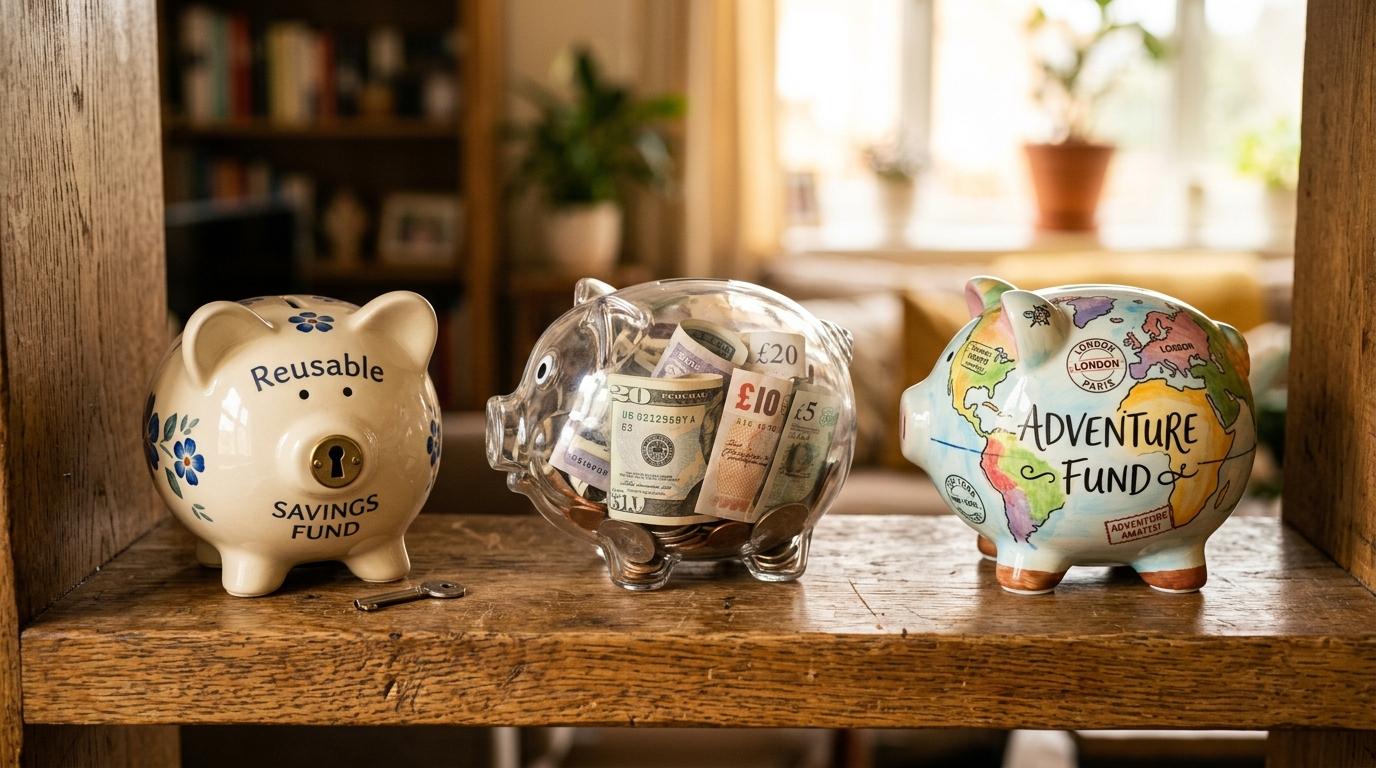
- Alcancía reutilizable con tapa o llave: tiene una apertura con cerradura o tapón removible. Es útil para metas de mediano plazo donde quieres revisar el avance sin romperla.
- Alcancía transparente: permite ver el dinero acumulado desde afuera. El estímulo visual del progreso puede funcionar como motivador constante.
- Alcancía digital con contador: muestra el monto acumulado en una pantalla. Combina lo táctil con el seguimiento numérico.
- Alcancía temática o decorativa: diseñada con motivos específicos (viajes, autos, personajes). Su valor principal es emocional: conecta visualmente con la meta.
Criterios para conectar tu alcancía con tu objetivo
El tamaño de la alcancía debe ser proporcional al monto que planeas acumular. Una alcancía pequeña para una meta de $10,000 se llenará antes de tiempo y perderás el ritmo. El mecanismo de acceso también importa: para metas cortas, una alcancía abierta o con tapa funciona bien; para metas largas, una que requiera romperse o tenga llave reduce los retiros impulsivos. Por último, el diseño motivacional —como las alcancías transparentes— puede ser un aliado cuando la meta es ambiciosa y el camino es largo.
Estrategias de ahorro con alcancías para metas a corto plazo
Las metas a corto plazo son aquellas que esperas cumplir en uno a tres meses: un gadget, una cena especial, un regalo o una salida con amistades. Para este tipo de objetivos, una alcancía pequeña y de acceso abierto es suficiente.
La clave aquí es la frecuencia de depósito, no la cantidad. Depositar las monedas del cambio del día o una cantidad fija al despertar —aunque sea $10 o $20— genera el hábito sin presión. Pegar una imagen de la meta en la alcancía funciona como recordatorio visual cada vez que la ves.
Una técnica de gamificación que funciona bien para este plazo es el reto de monedas ascendentes: el día 1 depositas $1, el día 2 depositas $2, y así de forma sucesiva. En un mes acumulas más de $450 con este método. La progresión creciente mantiene el interés y convierte el ahorro en un juego con reglas claras.
Estrategias con cofrinhos para metas a mediano y largo plazo
Cuando la meta requiere de seis meses a más de un año —un viaje, un proyecto personal, un fondo de emergencias— la estrategia cambia. Aquí necesitas una alcancía de mayor capacidad y, sobre todo, con un mecanismo que dificulte el acceso antes de tiempo. Las alcancías con cerradura o las que deben romperse para abrirse son tus aliadas contra los retiros impulsivos.
En lugar de depositar monedas del cambio, conviene destinar un porcentaje fijo del ingreso quincenal o mensual. Puede ser el 5%, el 10% o el monto que tu presupuesto permita, pero debe ser constante. Llevar un registro externo —en un cuaderno o en una app de notas— del monto acumulado ayuda a mantener la motivación cuando el progreso no se ve a simple vista.
Una práctica que muchas personas encuentran útil es la de las alcancías temáticas: tener una alcancía diferente para cada meta grande, con una etiqueta que identifique el objetivo y la fecha límite. Esto evita mezclar fondos y da claridad sobre cuánto falta para cada propósito. Para montos muy altos, la alcancía física puede combinarse con herramientas digitales que permitan apartar dinero de forma segura, tema que se desarrolla más adelante en este artículo.
Técnicas de motivación para no abandonar tu alcancía a medio camino
Tener una alcancía es solo el primer paso. Lo que determina si vas a cumplir tu meta o no es la constancia, y para eso hay técnicas que pueden ayudarte a mantener el impulso.
Personaliza tu cofrinho para que represente tu meta
La personalización visual de la alcancía crea un vínculo emocional con el objetivo. Pegar fotos del destino de viaje, recortes de la revista, frases que te inspiren o una etiqueta con el monto objetivo y la fecha límite transforma la alcancía en un recordatorio activo, no solo en un recipiente. Cada vez que la ves, tu cerebro recibe una señal de para qué estás ahorrando. Este anclaje emocional reduce la tentación de desviar el dinero hacia otros gastos.
Convierte el ahorro en un reto con gamificación
Las dinámicas de juego hacen que el proceso sea más sostenible. Algunas técnicas que funcionan bien:
- Retos semanales en pareja o en familia: cada integrante deposita una cantidad acordada y al final de la semana se compara el avance.
- Tabla de progreso visual: dibuja o imprime una barra de progreso y colorea cada avance al depositar. Ver la barra llenarse es un estímulo concreto.
- Recompensas intermedias: al llegar al 50% de la meta, date un gusto pequeño que no comprometa el ahorro. Este reconocimiento intermedio sostiene la motivación en metas largas.
- Alcancías con diseños llamativos para niñas y niños: estas dinámicas también son una herramienta para enseñar el hábito del ahorro desde edades tempranas, con alcancías de personajes o formas divertidas que hacen el proceso más atractivo.
De la alcancía física a las herramientas digitales para potenciar tu ahorro
Una vez que el hábito de ahorrar está consolidado con la alcancía física, las herramientas digitales representan un paso natural de evolución. No se trata de reemplazar la alcancía, sino de complementarla con funciones que el objeto físico no puede ofrecer: automatización, seguimiento en tiempo real y la posibilidad de que el dinero apartado genere ganancias mientras espera.
Las apps financieras disponibles en México permiten separar dinero dentro de la cuenta, establecer metas con nombre y monto objetivo, y ver cómo crece el saldo de forma periódica. Por ejemplo, la app de Mercado Pago cuenta con una funcionalidad donde el dinero disponible en cuenta genera ganancias sobre el saldo, lo que convierte el ahorro digital en algo más dinámico que guardar billetes en una alcancía. Existen otras apps en el mercado con funciones similares, por lo que vale la pena comparar opciones según tus necesidades.
La alcancía física tiene un valor que ninguna app puede replicar del todo: la experiencia táctil de depositar, el peso que aumenta con el tiempo y la visibilidad del progreso. Lo digital potencia eso con precisión y rendimiento. Usarlos juntos puede ser una estrategia completa para quienes quieren llevar sus finanzas personales al siguiente nivel.
Preguntas frecuentes sobre estrategias de ahorro con alcancías
¿Qué significa cofrinho y por qué se usa este término?
Cofrinho es la palabra en portugués para alcancía o hucha. Se popularizó en redes sociales y comunidades de finanzas personales de habla hispana como sinónimo de ahorro con recipientes físicos. En México, el término más común sigue siendo «alcancía», aunque «cofrinho» se usa cada vez más en contextos de educación financiera digital.
¿Cuánto dinero puedo ahorrar con una alcancía en un año?
Depende de la frecuencia y el monto de los depósitos. Si depositas $20 al día, al cabo de un año acumulas más de $7,000. Con el reto de monedas ascendentes —de $1 el primer día hasta $365 el último— podrías superar los $66,000 en 365 días. Lo que más importa no es la cantidad individual, sino la constancia a lo largo del tiempo.
¿Es mejor una alcancía física o una digital?
Depende del punto en que te encuentres con el hábito del ahorro. La alcancía física ayuda a crear el hábito de forma tangible y visual, lo que la hace ideal para quienes están comenzando. La digital ofrece automatización, seguimiento detallado y la posibilidad de generar ganancias sobre el saldo. Combinar ambas puede ser una estrategia más completa que elegir solo una.
¿Cómo puedo evitar la tentación de abrir mi alcancía antes de tiempo?
Hay varias formas de reducir esa tentación. Usar alcancías con cerradura o que deban romperse para acceder al dinero pone una barrera física entre tú y el ahorro. Colocar la alcancía en un lugar visible pero no de acceso inmediato también ayuda. Tener una imagen de la meta pegada en la alcancía funciona como recordatorio constante del para qué. Y establecer recompensas intermedias al alcanzar ciertos porcentajes mantiene la motivación sin necesidad de tocar el fondo acumulado.
Si ya tienes el hábito de ahorrar con alcancía y quieres dar el siguiente paso, explorar herramientas digitales puede ser una buena opción. La app de Mercado Pago, por ejemplo, permite apartar dinero dentro de tu cuenta y ver cómo crecen las ganancias sobre tu saldo disponible, sin necesidad de hacer nada adicional. Para quienes buscan que su ahorro no solo se acumule sino que también trabaje, esta puede ser una alternativa a considerar junto con tu alcancía física.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.